【非上場株式】評価方法が「収益力」重視へ?有識者会議で検討される新たな評価方式
2026年8月20日、国税庁は「取引相場のない株式の評価に関する有識者会議」の第5回会合を開き、これまでの議論をもとにした評価見直しの方向性を公表しました。
まだ制度改正が決定したわけではありませんが、実現すれば非上場会社の株式を相続・贈与する場面や、事業承継の計画に大きな影響が出る可能性があります。経営者の方やご家族は、今のうちから議論のポイントを押さえておくと安心です。
会社規模による区分から「収益力」重視の評価へ
現行の制度では、非上場株式は会社の規模によって評価方法が分かれています。大会社は「類似業種比準方式」、小会社は「純資産価額方式」で評価するのが原則です。
今回の会議資料では、規模ごとに評価方法が異なることで評価額に差が生じたり、租税回避に利用されたりするおそれがあると指摘されました。そのうえで、会社規模による区分を廃止し、幅広い会社に共通して使える評価方式へまとめる案が示されています。
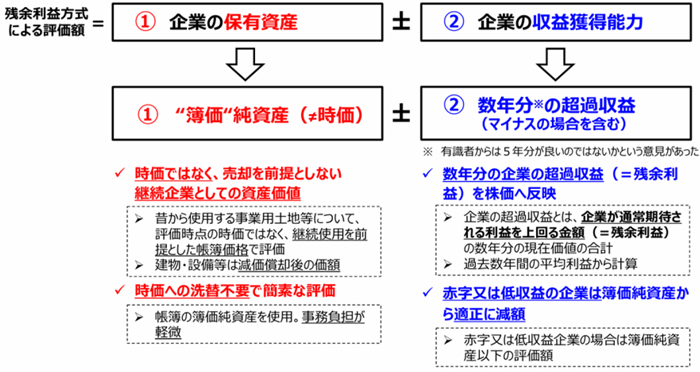
その有力候補とされているのが「残余利益方式」です。会社の帳簿上の純資産(簿価純資産)をベースに、通常期待される水準を上回って稼ぐ利益、いわゆる「超過収益」の数年分をプラス・マイナスして株価を求める仕組みです。
土地などを売却する前提で時価に置き換えるのではなく、事業を続けていく会社としての価値を前提に帳簿価額を使うため、評価にかかる事務負担の軽減も期待されています。なお、赤字や収益力の低い会社では、簿価純資産よりも低い評価額になる場合があるとされています。
株価の意図的な引下げへの対策
今回の見直しでは、株価を人為的に低くして相続税や贈与税を抑えるスキームへの対応も大きなテーマとなっています。
たとえば、会社規模の判定を操作する方法や、オペレーティング・リース、高額な役員報酬・役員退職金の支給によって一時的に利益を減らす方法が挙げられます。こうしたケースについては、臨時的・特別な損益を除いた「正常利益」をもとに評価する方向性が示されました。
また、少数株主などに適用される「配当還元方式」についても、株主構成を意図的に変えるなどの濫用を防ぐため、適用できる範囲を見直す方向で議論が進められています。
まとめ
今回示された内容は検討段階のものであり、このまま制度化されるとは限りません。ただし、実現すれば非上場株式の評価実務は大きく変わり、これまでの株価対策や承継プランの前提が見直しを迫られる可能性があります。
特に、近い将来に事業承継や自社株の贈与を予定している会社は、今後の議論の動向を継続的に確認しておくことが大切です。
自社株の評価や事業承継についてご不安な点があれば、お気軽に税理士法人パートナーズまでご相談ください。